Evenimentele geopolitice au îndreptat atenția lumii asupra sectorului minier în 2025, evidențiind riscurile persistente ale lanțului de aprovizionare pe care industria le-a trecut în mare parte cu vederea ani de zile. În 2026, toate privirile sunt ațintite asupra modului în care guvernele reacționează la tensiunile globale în creștere și atenuează aceste riscuri, spune firma de avocatură White & Case LLP.

Conform sale Minerit și metale 2026 studiu, politicile privind mineralele critice vor fi probabil în prim-plan. Aproape jumătate dintre respondenți (47%) consideră variabilele politice - inclusiv sprijinul guvernamental - drept principalul factor determinant al activității.
În raportul său, White & Case a afirmat că trecerea la un ciclu de tranzacții bazat pe politici a schimbat deja peisajul investițiilor, exemplificat de sprijinul guvernului SUA care a dus la un val de interes pentru proiectele de minerale critice.
Aproximativ o treime dintre respondenți consideră că aceasta va rămâne o tendință cheie în 2026, iar aproape 40% se așteaptă ca finanțarea susținută de stat să fie cea mai comună rețetă de politică pe piețele dezvoltate.
Factori geopolitici cheie
Gradul fără precedent de sprijin politic pentru noile proiecte miniere – și volatilitatea politicii comerciale – reflectă urgența geopolitică de a asigura aprovizionarea cu minerale critice, au declarat White & Case.
Perturbările lanțului de aprovizionare, așa cum s-au observat în 2025, rămân unul dintre cele mai mari riscuri din acest an, așa cum s-a subliniat în sondajul său. Aproximativ un număr egal de respondenți consideră fragmentarea politicilor naționale ca fiind o altă problemă cheie.
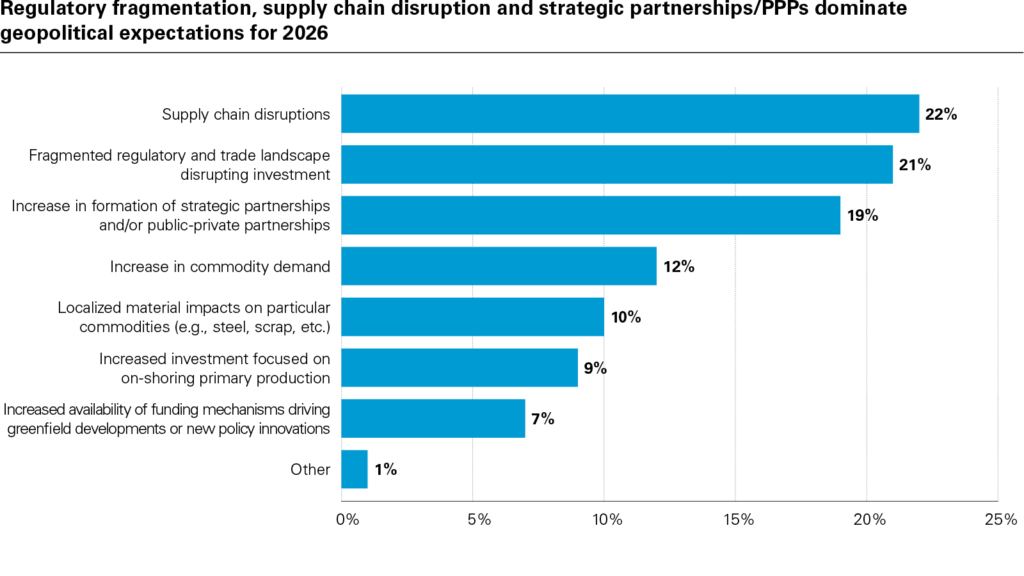
Totuși, un număr mare de investitori anticipează o activitate sporită sau potențiale creșteri după un an de șocuri comerciale, conform rezultatelor sondajului. Aproape trei sferturi (73%) anticipează o divergență mai mare între SUA și China în ceea ce privește politica comercială și cea privind mineralele critice în următoarele 12 luni.
Mai mult, decalajul masiv în ceea ce privește finanțarea susținută de guvern dintre SUA și Europa ar crea, de asemenea, oportunități, a adăugat firma.
„Următoarele 12 luni promit o consolidare a politizării continue a sectorului, oferind oportunități și riscuri pentru mineri și investitori care se bazează din ce în ce mai mult pe accesul la sprijin politic pe piețele metalelor, care sunt în general bine aprovizionate sau supraaprovizionate”, a declarat Rebecca Campbell, partener la White & Case.
„Bulă” potențială
Deși companiile miniere ar putea beneficia de sprijinul politic, raportul White & Case a avertizat, de asemenea, că această tendință ar crea „o supraextindere a ofertei”, ducând la o potențială bulă investițională în sector.
Firma de avocatură, citând un respondent, a declarat că „această «goană după aur» din sectorul minier va dura doi-trei ani înainte de a se încheia cu o recesiune”. Este important de menționat că cererea este determinată de piețe, mai degrabă decât de politici, a subliniat aceasta.
Per total, netezirea ciclului tradițional de creștere-recesiune pentru metalele cheie poate stabiliza prețurile și investițiile în timp, pe măsură ce cadrele de politici evoluează, se arată în raport.
Cei mai mari câștigători
Prin urmare, cei mai mari câștigători ai anului 2026 vor fi probabil „pariurile sigure” - cuprul și aurul - conform sondajului firmei. Două treimi dintre respondenți prevăd că aceste metale vor fi cele mai mari creșteri ale anului, continuându-și performanța puternică din 2025.
Rezultatele sondajului privind alte minerale sunt mixte, mulți anticipând o consolidare a metalelor de bază și o piață politică ascendentă pentru pământurile rare. Majoritatea respondenților se așteaptă ca prețul cărbunelui să fie sub așteptări, urmat de litiu.
Tendințe în fuziuni și achiziții
În 2026, politicile naționale volatile, naționalismul resurselor și costul capitalului ar putea din nou împiedica activitatea de fuziuni și achiziții (M&A) din industrie, deși unii le consideră și pe acestea potențiale factori determinanți ai tranzacțiilor.
Cel mai mare obstacol în calea tranzacțiilor de fuziuni și achiziții este însă disponibilitatea activelor, așa cum au subliniat aproximativ 20% dintre respondenții la sondaj.
Conform sondajului, formarea de parteneriate strategice între participanții din industrie este de așteptat să fie cel mai probabil tip de activitate tranzacțională în acest an, subliniind tentativele de fuziune în curs. între Anglo American și Teck Resources.
În anul următor, parteneriatele strategice dintre guverne, agenții guvernamentale și sectorul privat vor fi probabil coloana vertebrală a creșterii fuziunilor și achizițiilor în acest sector, a declarat White & Case.
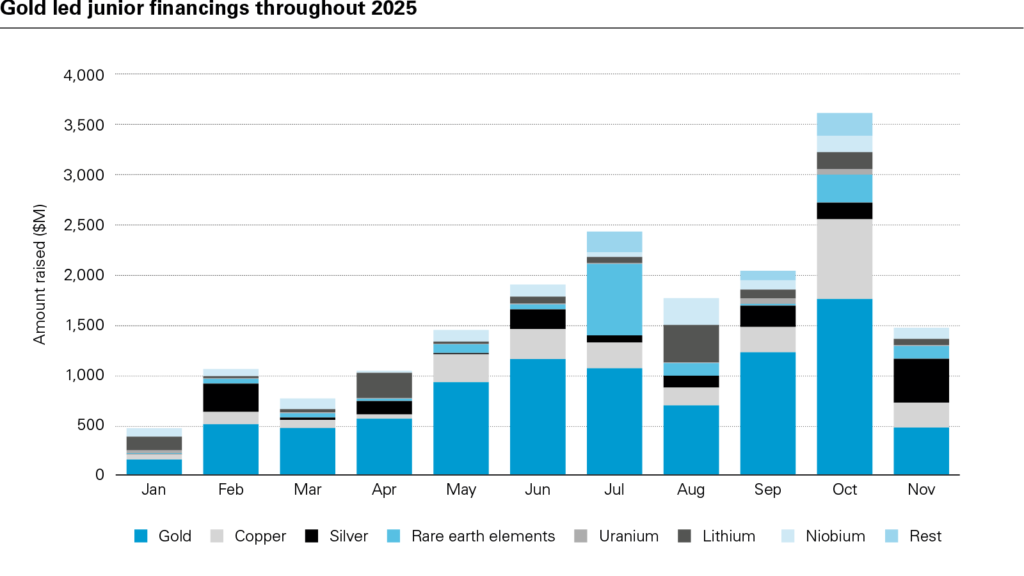 Majoritatea respondenților (29%) prevăd că minerii de aur sunt cei mai predispuși să experimenteze consolidarea, având în vedere că aceste companii au atras mai mult capital decât orice alt sector mineral în 2025.
Citat de pe mining.com